 Aya Rziga
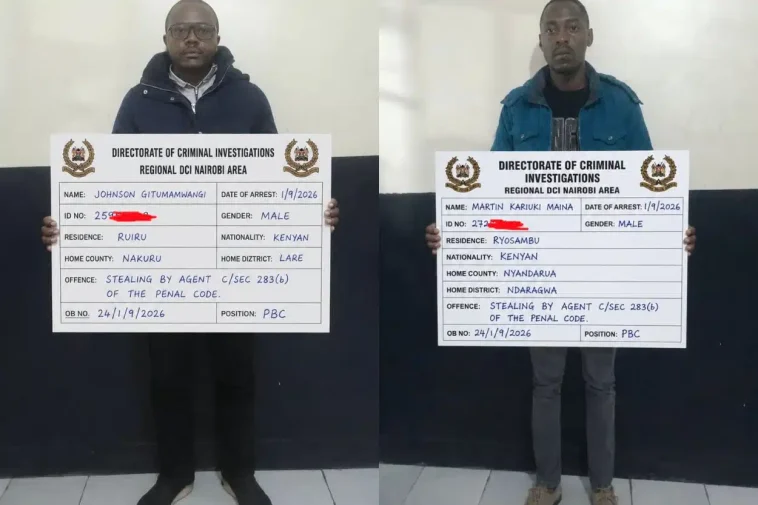
La DCI affirme que les deux hommes ont collecté de l’argent au nom d’une chaîne de commerce de détail et l’ont conservé. Par ailleurs, des clients se plaignent depuis des mois de ne pas pouvoir récupérer leur épargne.
Arrestation des directeurs de FlexPay au Kenya
La police de Nairobi a arrêté Martin Kariuki Maina et Johnson Gituma Mwangi, tous deux directeurs de Flexitech Group Limited, la société derrière la fintech FlexPay, spécialisée dans le « épargnez maintenant, achetez plus tard ». La Direction des Enquêtes Criminelles (DCI) les a interpellés à Roysambu et a annoncé l’arrestation mercredi.
L’allégation est précise et circonscrite. La DCI déclare que les deux hommes ont agi en tant qu’agents pour une chaîne de commerce de détail non nommée, collectant des paiements auprès de clients qui retiraient des marchandises dans plusieurs succursales, et que cet argent n’a jamais été reversé au détaillant.
Il s’agit de 31,2 millions de KES, soit environ 242 000 $. Les détectives affirment que le duo a travaillé avec d’autres personnes non encore appréhendées, et que les fonds ont été utilisés à des fins personnelles.
Ils doivent comparaître devant les tribunaux de Milimani pour une accusation de vol par agent, en vertu de la Section 283(b) du Code pénal. Tous deux restent en détention. Rien n’a été prouvé, et l’enquête est en cours.
Les allégations de la DCI et les plaintes des clients
Ceci nous amène au contexte que la DCI n’a pas formellement lié à cette affaire. Les utilisateurs de FlexPay se plaignent depuis au moins le début de l’année de retraits bloqués et d’un support client silencieux. Un client a écrit en juillet qu’un remboursement de 15 000 KES (116 $) demandé en juin n’avait toujours pas été effectué. D’autres ont déclaré avoir atteint leurs objectifs d’épargne et avoir ensuite attendu des semaines. L’agence n’a pas affirmé que les deux affaires étaient liées, et les rapporter dans le même article ne signifie pas qu’elles le sont.
Ces plaintes sont d’autant plus préoccupantes au vu de ce que FlexPay prétend être. Il s’agit d’un système de mise de côté numérisé : réservez des marchandises auprès d’un commerçant, payez par versements échelonnés, et récupérez-les une fois le paiement terminé. Il existe également FlexPay Goals pour l’épargne ciblée et FlexPay Chama pour l’épargne de groupe. La société affirme n’être ni un prêteur ni une institution financière, mais simplement un facilitateur de paiements et d’épargne, et ses conditions la rendent responsable des transactions échouées et des soldes des clients.
Le modèle économique de FlexPay et son expansion
Richard Muchomba, un cofondateur, a présenté ce modèle à TechCrunch en 2023 avec un argument simple : les consommateurs africains n’ont pas besoin de plus de crédit, mais d’un meilleur moyen de payer à l’avance.
En septembre de la même année, FlexPay revendiquait plus de 600 partenaires marchands et plus de 200 000 clients, une commission de 5 % sur les ventes via la plateforme, et 785 000 $ levés auprès d’Acacia Group, LoftyInc, Expert Dojo, Google Black Founders Fund et Renew Capital. L’Ouganda et le Nigeria étaient les prochaines étapes. La startup a figuré parmi les 200 finalistes du Startup Battlefield de TechCrunch cette année-là.
Gituma a été nommé par la société en 2023 en tant que cofondateur et COO.
Précisions importantes sur l’affaire
Deux mises en garde importantes à inclure dans toute version que vous publiez. Le titre de TechCabal mentionne des « fondateurs », mais le matériel source n’établit Gituma que comme cofondateur ; Maina est identifié comme directeur.
De plus, l’affaire des 31,2 millions de KES concerne l’argent d’un détaillant, et non l’épargne des clients, une distinction qui sera cruciale si cette histoire continue d’évoluer.