 Aya Rziga
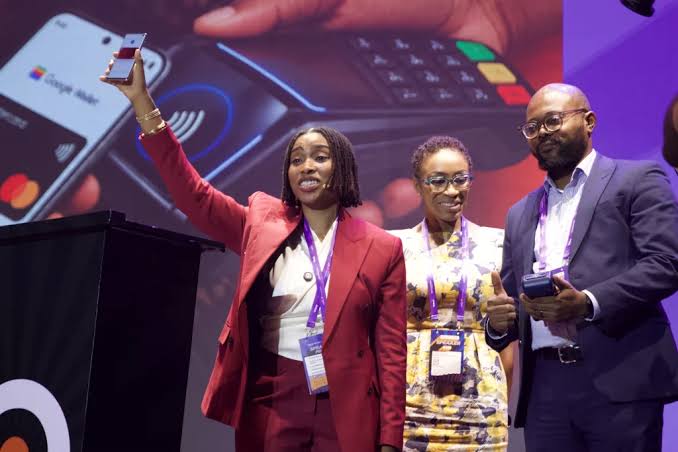
Interswitch, une entreprise nigériane de technologie de paiement, affirme que l’éducation des consommateurs est le plus grand obstacle à l’adoption généralisée du paiement sans contact au Nigeria, même si les banques et les commerçants se préparent à le prendre en charge. S’exprimant lors de l’événement Moonshot 2026 à Lagos jeudi, Tomi Ogunlesi, responsable de la division marques, communication, contenu et RSE chez Interswitch, a déclaré que l’industrie devait convaincre les consommateurs que taper leurs cartes ou téléphones pour payer est sécurisé et pratique.
« Les banques sont prêtes », a déclaré Ogunlesi. « Là où le plus gros du travail doit être fait maintenant, de notre point de vue en tant qu’industrie, c’est du côté des commerçants et du côté des consommateurs, mais surtout du côté des consommateurs. »
Ses commentaires interviennent après que Mastercard et Interswitch ont annoncé le lancement de Google Pay au Nigeria, permettant aux titulaires de cartes Mastercard éligibles d’ajouter leurs cartes à Google Wallet et de payer avec des téléphones Android compatibles aux terminaux équipés pour les paiements sans contact. Interswitch a déclaré travailler avec cinq banques nigérianes, dont GTBank, Wema Bank, ProvidusUnity Bank, Zenith Bank et FirstBank, pour étendre les transactions de paiement sans contact tokenisées. L’entreprise a également indiqué qu’elle s’efforçait d’intégrer davantage de commerçants au réseau, la chaîne de supermarchés Spar ayant notamment manifesté son intérêt.
Les paiements sans contact ne sont pas nouveaux au Nigeria. En 2015, Unified Payments a lancé PayAttitude, un service de paiement basé sur la NFC, en partenariat avec plusieurs banques nigérianes. Il utilisait une étiquette à puce attachée à un téléphone mobile ou à une autre surface pour effectuer des paiements sur des terminaux compatibles.
Une décennie plus tard, Access Bank s’est associée à Visa en mars 2025 pour lancer Tap to Phone, qui transforme un smartphone Android compatible NFC en un terminal de paiement pour les commerçants acceptant les paiements par carte sans contact. En octobre, CashAfrica, une startup nigériane d’infrastructure de paiements sans contact, s’est également associée à Chicken Republic pour étendre le paiement mobile sans contact à plus de 350 points de vente.
Malgré ces tentatives, le paiement sans contact n’est pas encore devenu une méthode de paiement courante au Nigeria. Les lacunes infrastructurelles et la faible sensibilisation des consommateurs ont rendu difficile l’adoption généralisée des paiements sans contact. Interswitch a maintenant relevé le défi de persuader les consommateurs d’utiliser cette technologie.
Ogunlesi a déclaré qu’Interswitch avait anticipé le passage aux paiements tokenisés en rendant la plupart des cartes émises au cours des deux ou trois dernières années compatibles avec cette technologie. Cependant, il a reconnu que la simplicité du paiement sans contact pouvait elle-même rendre certains Nigérians méfiants. Ogunlesi a souligné que l’éducation des consommateurs devait expliquer comment la tokenisation protège les détails de paiement.
« À la base, la tokenisation signifie que les détails de votre carte ont subi un processus où le jeton qui remplace votre numéro de carte dans une transaction de paiement sans contact n’est pas votre numéro de carte », a-t-il expliqué. « C’est plus comme un jeton unique utilisé pour masquer votre numéro de carte. »
Interswitch prévoit de soutenir les efforts de sensibilisation avec un documentaire de 15 minutes intitulé « Are You Tapping? », qui explore l’évolution des paiements au Nigeria et explique l’importance de la tokenisation.
Lors d’une conversation distincte à Moonshot, Ogunlesi a déclaré que le Nigeria avait adopté les paiements par carte plus tôt que certains autres marchés africains, où les services de mobile money ont contribué à la croissance des paiements numériques. Il a souligné l’expérience d’Interswitch en 2009, lorsque la Banque Centrale du Nigeria a ordonné l’arrêt des cartes à bande magnétique en raison de préoccupations de fraude. Cela a contraint l’industrie à passer aux cartes à puce EMV, créant une opportunité pour Verve, le système de cartes domestique d’Interswitch.
Il a également soutenu que les cartes conservent un avantage dans des domaines tels que le commerce international et la résolution des litiges, où les réseaux de cartes établis ont développé des processus pour gérer les transactions échouées et récupérer les fonds. Les virements bancaires peuvent bien fonctionner pour les paiements domestiques, mais la résolution des litiges impliquant des transactions transfrontalières peut être plus compliquée. Il s’attend à ce que la forme physique des cartes change à mesure que les paiements deviennent numériques, mais il estime que l’infrastructure sous-jacente restera importante.
« Les cartes sont ce que tout le monde essaie de perturber », a-t-il déclaré. « Mais ce qui est intéressant, c’est que même les choses qui vont perturber les cartes fonctionnent avec l’ADN des cartes. »
Ogunlesi a identifié les rails de cartes, les rails non-cartes tels que les virements bancaires instantanés, et les rails d’actifs numériques comme trois grands domaines d’infrastructure de paiement qui pourraient soutenir des transferts transfrontaliers plus rapides ou moins chers. Il a déclaré qu’Interswitch explorait comment l’infrastructure d’actifs numériques pourrait être développée de manière fiable et compatible avec les exigences réglementaires. Cependant, la priorité immédiate de l’entreprise est de familiariser davantage de Nigérians avec le paiement sans contact.