 Aya Rziga
Épargner de l’argent au Nigéria est devenu plus facile, mais transformer cette épargne en richesse reste un défi.
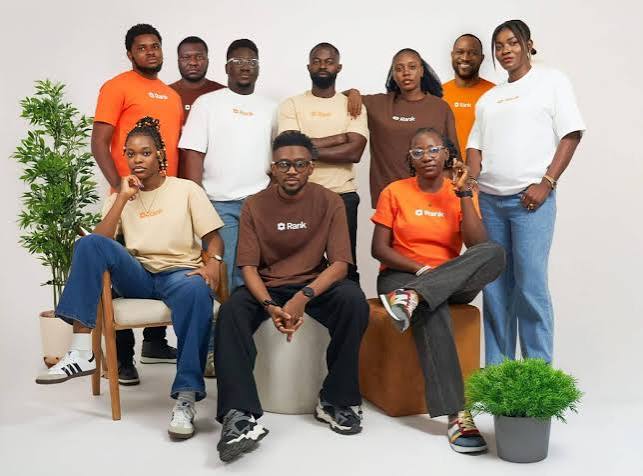
Rank, une plateforme nigériane de services financiers intégrés et de gestion de patrimoine soutenue par YC, vise à combler ce fossé en mutualisant l’épargne des particuliers afin qu’ils puissent accéder à des investissements et des services financiers qui pourraient être hors de portée individuellement.
Son modèle est simple : combiner de petites épargnes en de plus grands pools de capital qui peuvent investir dans des actifs et des opportunités généralement accessibles aux investisseurs plus riches.
Cette proposition intervient alors que l’épargne formelle se développe au Nigéria, avec 38% des adultes — 69% de ceux ayant un compte transactionnel — épargnant formellement, selon l’enquête 2023 d’Enhancing Financial Innovation & Access (EFInA).
Rank considère l’épargne comme une première étape. En mutualisant l’argent de ses utilisateurs, la plateforme crée de plus grands pools de capital qui peuvent accéder à des investissements potentiellement inaccessibles pour les individus.
L’entreprise y parvient grâce à des communautés financières qui mutualisent les contributions, créent une échelle et donnent aux membres accès à des investissements, du crédit et d’autres services financiers.
« Rank est une entreprise de gestion de patrimoine, et ce que nous essayons de faire, c’est de changer ce que la gestion de patrimoine signifie pour les jeunes », a déclaré Femi Iromini, PDG et cofondateur, à TechCabal lors d’une interview.
« L’intention de l’épargne est censée mener un jour à la liberté financière ou à la création de richesse. Et après 10 ans, ce que nous constatons, c’est plutôt une fatigue de l’épargne où les gens ont épargné pendant des années, mais le chemin vers la création de richesse reste bloqué. »
Le problème de l’épargne individuelle
L’investissement est, en partie, un jeu de volume. Plus un investisseur contrôle de capital, plus il peut potentiellement accéder à d’opportunités, de pouvoir de fixation des prix et de levier de négociation.
« Nous avons travaillé avec des individus à valeur nette élevée (HNIs) et avons observé plusieurs éléments qui leur donnent réellement le levier pour créer de la richesse. Le premier est le volume ; le second est l’accès à l’information ; et le troisième est le levier. Or, les trois sont liés car le volume est là où vous avez le levier », a expliqué Iromini.
Iromini définit les HNIs comme ceux qui ont au moins ₦100 millions (75 199,28 $) à investir. La plupart des jeunes Nigérians ne peuvent pas mettre autant d’argent de côté, car ils essaient de constituer une épargne à partir de revenus limités déjà mis à rude épreuve par l’augmentation du coût de la vie. Selon le rapport 2025 sur l’épargne de PiggyVest, seulement un Nigérian sur 20 gagne plus de ₦1 million (751,99 $) par mois.
« Ce que l’on voit chez beaucoup de jeunes, c’est que nous ne faisions qu’épargner, et vous seriez choqués par la disparité en matière d’accès à la richesse en général », a déclaré Iromini.
La réponse de Rank est de créer ce volume collectivement. Le Nigéria a une longue histoire de personnes mutualisant leur argent via l’ajo, l’esusu, l’adashi et d’autres structures d’épargne rotatives.
La Securities and Exchange Commission reconnaît les organismes de placement collectif comme des structures dans lesquelles deux investisseurs ou plus mutualisent de l’argent ou d’autres actifs dans un portefeuille et partagent les risques et les avantages. Les fonds communs de placement, par exemple, permettent de mutualiser de petites sommes d’investisseurs individuels et de les investir professionnellement dans des titres.
« Être capable de mutualiser les ressources », a déclaré Iromini, permet aux gens de « créer un volume qui n’est pas possible s’ils le font seuls. »
Ceci est différent du modèle axé sur l’épargne qui a défini une grande partie du boom de la fintech au Nigéria. L’expérience de Rank avec les HNIs a montré à l’entreprise que la création de richesse dépend du volume, de l’information et du levier, et elle souhaite appliquer ces leçons en transformant l’épargne en actifs qui peuvent se capitaliser.
De l’ajo à un rail d’investissement
L’ajo est une ancienne méthode de gestion financière basée sur un accord où des individus ayant un intérêt commun déposent une certaine somme d’argent sur une base convenue, l’argent étant ensuite redistribué selon une structure préétablie.
De nombreuses fintechs ont tenté de numériser le modèle Ajo. AjoMoney, que Rank a acquise, fournissait une infrastructure numérique pour les groupes d’épargne, permettant aux membres d’organiser les contributions, les calendriers, les paiements et les registres. PiggyVest propose un produit d’épargne collective par objectifs qui permet aux utilisateurs d’épargner en collaboration pour un objectif commun.
Rank a déclaré que son modèle va au-delà de la simple mutualisation de l’épargne, en ajoutant la souscription, les opportunités d’investissement, la garde et la gestion de trésorerie. L’entreprise propose actuellement trois produits basés sur ce modèle.
Tribe est conçu pour les personnes qui se connaissent déjà et souhaitent mutualiser de l’argent pour un objectif commun. Le capital mutualisé peut être utilisé pour des investissements ou des actifs nécessitant un ticket minimum plus élevé, y compris des transactions boursières privées et des terrains.
« Nous avons Tribe comme produit. Les gens mettent des ressources en commun en tant que tribu, où ils peuvent réellement mettre leur argent ensemble et l’utiliser pour quelque chose », a déclaré Iromini.